
आयकर कानून की धारा 147A पर सुप्रीम कोर्ट की अंतरिम राहत, आकलन प्रक्रिया पर भी रोक
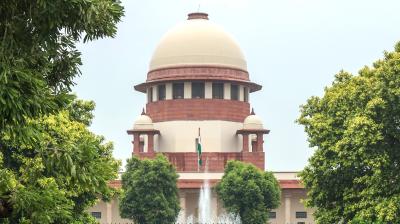
सुप्रीम कोर्ट ने शुक्रवार को पंजाब और हरियाणा हाईकोर्ट के उस फैसले पर रोक लगा दी, जिसमें इनकम टैक्स एक्ट, 1961 की धारा 147ए को असंवैधानिक घोषित किया गया था और अधिकार क्षेत्र वाले आकलन अधिकारियों द्वारा जारी किए गए द्वारा जारी किए गए पुनर्मूल्यांकन नोटिसों को भी रद्द कर दिया था।
नई दिल्ली, 18 सितंबर । सुप्रीम कोर्ट ने शुक्रवार को पंजाब और हरियाणा हाईकोर्ट के उस फैसले पर रोक लगा दी, जिसमें इनकम टैक्स एक्ट, 1961 की धारा 147ए को असंवैधानिक घोषित किया गया था और अधिकार क्षेत्र वाले आकलन अधिकारियों द्वारा जारी किए गए द्वारा जारी किए गए पुनर्मूल्यांकन नोटिसों को भी रद्द कर दिया था।
जस्टिस जे.बी. पारदीवाला और के. विनोद चंद्रन की बेंच ने केंद्र सरकार और अन्य इनकम टैक्स अधिकारियों की ओर से दायर एक विशेष अनुमति याचिका (एसएलपी) पर सुनवाई करते हुए यह अंतरिम आदेश दिया। इस एसएलपी में 10 सितंबर को हाईकोर्ट के फैसले को चुनौती दी गई थी।
सुप्रीम कोर्ट ने निर्देश दिया कि मुख्य मामले का अंतिम निपटारा होने तक असेसमेंट की कार्यवाही आगे नहीं बढ़ाई जाएगी और आदेश दिया कि मामले को अंतिम सुनवाई के लिए 3 दिसंबर को लिस्ट किया जाए।
जस्टिस पारदीवाला की अध्यक्षता वाली बेंच ने आदेश दिया कि हाईकोर्ट के फैसले और आदेश पर तब तक रोक रहेगी, जब तक मुख्य मामले का अंतिम निपटारा नहीं हो जाता और असेसमेंट की कार्यवाही आगे नहीं बढ़ाई जाती।
यह कार्यवाही पंजाब और हरियाणा हाईकोर्ट के सामने दायर याचिकाओं के एक समूह से जुड़ी थी, जिनमें इनकम टैक्स एक्ट की धारा 147ए की संवैधानिक वैधता को चुनौती दी गई थी। इस धारा को फाइनेंस बिल, 2026 के माध्यम से 1 अप्रैल, 2021 से पिछली तारीख से लागू किया गया था।
याचिकाकर्ताओं ने यह घोषणा करने की मांग की थी कि धारा 147ए संविधान के अनुच्छेद 14, 19(1)(जी) और 265 का उल्लंघन करती है। उन्होंने एक्ट की धारा 148 के तहत जारी नोटिसों को भी चुनौती दी और तर्क दिया कि ये नोटिस एक्ट की धारा 151ए और उसके तहत बनाई गई योजना में बताए गए ऑटोमेटेड एलोकेशन मैकेनिज्म के माध्यम से जारी नहीं किए गए थे।
हाईकोर्ट ने 10 सितंबर को सुनाए गए अपने फैसले में कहा था कि धारा 147ए को पिछली तारीख से लागू करने से मौजूदा कानूनी ढांचे को दरकिनार नहीं किया जा सकता, जिसके तहत रैंडमाइज्ड एलोकेशन और फेसलेस कार्यवाही की आवश्यकता होती है।
जस्टिस दीपक सिबल और रूपिंदरजीत चहल की डिवीजन बेंच ने कहा था कि धारा 147ए का मकसद यह स्पष्ट करना था कि धारा 148 और 148ए के उद्देश्यों के लिए 'असेसिंग ऑफिसर' का मतलब नेशनल फेसलेस असेसमेंट सेंटर या धारा 144बी के तहत बताए गए असेसमेंट यूनिट के अलावा कोई अन्य अधिकारी होगा। बेंच ने यह भी नोट किया कि सुप्रीम कोर्ट ने 10 अप्रैल को पारित एक पिछले आदेश में इस मामले से जुड़े पुराने फैसलों को इस सीमित आधार पर रद्द कर दिया था कि बाद में कानूनी स्थिति बदल गई थी, और मामलों को नए सिरे से विचार के लिए संबंधित हाई कोर्ट्स को वापस भेज दिया था। सुप्रीम कोर्ट ने तब संशोधित प्रावधान की वैधता, दायरे, असर, पिछली तारीख से लागू होने और लागू होने की क्षमता से जुड़े सभी सवालों को खुला छोड़ दिया था, साथ ही विवादित नोटिस के आधार पर आगे की असेसमेंट या री-असेसमेंट की कार्यवाही पर अंतरिम रोक लगा दी थी।
चुनौती की नए सिरे से जांच करने के बाद, पंजाब और हरियाणा हाईकोर्ट ने कहा कि उसे एक्ट की धारा 147ए को असंवैधानिक घोषित करने में कोई हिचकिचाहट नहीं है। कोर्ट ने यह भी माना कि धारा 147ए से अलग भी, अधिकार-क्षेत्र वाले असेसिंग अधिकारियों द्वारा धारा 148 के तहत जारी किए गए नोटिस टिक नहीं सकते थे, क्योंकि वे रैंडमाइज्ड एलोकेशन की प्रक्रिया और फेसलेस तरीके से जारी नहीं किए गए थे, जैसा कि एक्ट की धारा 151ए और 29 मार्च, 2022 की स्कीम के तहत अनिवार्य था। इसके अनुसार, कोर्ट ने निर्देश दिया कि याचिकाकर्ताओं को धारा 148 के तहत जारी नोटिस रद्द किए जाएं और रिट याचिकाओं के समूह को मंजूरी दे दी।
इसके बाद केंद्र सरकार, सेंट्रल बोर्ड ऑफ डायरेक्ट टैक्सेस, डिप्टी कमिश्नर ऑफ इनकम टैक्स और नेशनल फेसलेस असेसमेंट सेंटर ने इस फैसले के खिलाफ सुप्रीम कोर्ट का रुख किया।
Source: IANSअन्य समाचार